Domain aslb.de kaufen?
Wir ziehen mit dem Projekt
aslb.de um.
Sind Sie am Kauf der Domain
aslb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aslb.de kaufen?
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
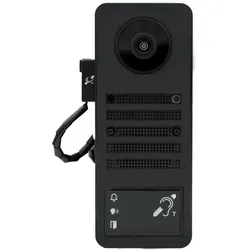
DoorBird D2200EA Barrierefreiheit IP Video Türsprechanlage – Engineering Edition (Hinterbau)DoorBird D2200EA Barrierefreiheit IP Video Türsprechanlage – Engineering Edition (Hinterbau) Engineering Edition für Integrationszwecke mit Modul für Barrierefreiheit, elektrische Haupteinheit zum Upgrade von D21x auf D22x. Wichtige Hinweise Engineering Edition für Integrationszwecke: Die elektrische Haupteinheit wird hinter eine eigene Frontblende gebaut (Hinterbau). Eine Frontblende gehört laut Datenblatt nicht zum Lieferumfang.Zur Wahrung des Gewährleistungsanspruchs beim Hinterbau hinter Ihre eigenen Frontblenden beachten Sie bitte die Hinweise und technischen Zeichnungen.OSDP, RS485, Wiegand: Hardware vorhanden, Freischaltung laut Datenblatt durch späteres Software-Update.Für die Montage sind handwerkliche Kenntnisse oder ein Fachmann erforderlich. Hauptmerkmale Anschluss via Netzwerkkabel (PoE) oder Klingeldraht (mit 2-Draht-Übertrager)Fernkonfigurierbarer RFID-LeserEcho-& Geräuschunterdrückung für klare KommunikationAudio-/Videoübertragung in Echtzeit, optimiert für Mobilgeräte952,69 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Defender MIDI 5 2D - Midi 5 Modulsystem für Barrierefreiheit - MittelteilHochbelastbare Allround-Kabelbrücke mit 3D-Lasergrip Anti-Rutsch-Oberfläche aus schwarzem, recyceltem PolyurethanGelber, recyclebarer Polyethylen-Deckel mit hoher Warnwirkung, sicherer Verriegelung und patentiertem selbstreinigendem Deckel-ScharnierEinfacher, multidirektionaler modularer Aufbau mit uneingeschränkter Erweiterbarkeit in Breite und LängeVollständig kompatibel mit Defender MIDI Kabelbrücken5 Kanäle mit 34 x 36 mmBelastbarkeit ca 5 t / 20 x 20 cmHergestellt aus extrem robustem und bruchsicherem TPUMaße: 100 x 5,3 x 32,7 cmSchwer entflammbar nach DIN EN 13501-1 (ausstehend)TÜV SÜD zertifiziert (ausstehend)Beständig gegen Öl, Benzin und kurzfristigen Kontakt mit LösungsmittelnMade in GermanyDefender 2D M Modulsystem für BarrierefreiheitFür optimale Barrierefreiheit wurde, auf Basis unserer beliebten Defender MIDI Kabelbrücke, die modulare Kabelbrücke Defender 2D M entwickelt Es besteht aus einem zur MIDI kompatiblen Mittelteil und einer flachen Rampe, die zusammen beliebig erweiter- und kombinierbar sind, sowohl in die Länge, als auch in die Breite Bei extrem einfachem HandlingMittelteilGerade das Thema Barrierefreiheit ist in den letzten Jahren immer stärker in den Fokus von Veranstaltern und Behörden gerückt Bei herkömmlichen Kabelbrücken-Systemen musste häufig ein Kompromiss zwischen barrierefreiem Zugang und Befahrbarkeit eingegangen werden Mit der neuen Defender 2D M ist das anders: An jedes Mittelteil wird eine komplett überfahrbare und gleichzeitig barrierefreie Rampe mit 6° Steigung angebaut Die flache Steigung erleichtert Rollstuhlfahrern die mühelose Überquerung und ist dabei so stabil, dass sie auch von Staplern und LKWs befahren werden kannDas System ist in Länge und Breite beliebig erweiterbar Die mühelose Begehbarkeit und Sicherheit ist somit auch in Bereichen gewährleistet, in denen fünf Kanäle nicht ausreichen, z B in der Nähe von Stromgeneratoren oder dem FOH Ton-, Licht- und Stromkabel können einzeln, mühelos und sicher verlegt werden Der komplett symmetrische Aufbau der Mittelteile erleichtert die Montage und Sie müssen nie wieder nach dem passenden Anbauteil suchen Auch genaue Aufbaupläne sind nicht erforderlich Dank dieser Symmetrie kann durch ein Verlegen von Mittelteilen und Rampen im Halbverbund eine optimale Stabilität in Längs- und Querrichtung erreicht und gleichzeitig auf Verlierteile wie Adapter und Knochen verzichtet werden Die Verbindungen wurden so gestaltet, dass sie über genug Spiel für eine einfache Montage verfügen und dennoch ausreichend Stabilität bieten Für den Fall, dass die Kabelbrücken ohne Rampen verlegt werden sollen, sind Adapter für die Verbindung der Mittelteile in Längsrichtung erhältlichSpezifikation:ProduktartKabelbrückenTyp5-KanäleLänge1000 mmHöhe53 mmBreite327 mmAnzahl Kanäle5Breite Kanal 134,5 mmHöhe Kanal 138,6 mmBreite Kanal 234,5 mmHöhe Kanal 238,6 mmBreite Kanal 334,5 mmHöhe Kanal 338,6 mmBreite Kanal 434,5 mmHöhe Kanal 438,6 mmBreite Kanal 534,5 mmHöhe Kanal 538,6 mmMaterialPolyurethanBelastbarkeitca 5 t bei einer Fläche von 20 x 20 cmChemikalienresistenzbenzinbeständig, ölbeständig, säurebeständigHärtebereich88 Shore ± 4 A ShoreBrandschutzklasseB-s1 (schwer entflammbar) nach DIN EN 13501-1 (ausstehend)Temperaturbereich-30 bis 60 °CBesonderheit2D-Kabelbrücke (in Länge und Breite Modular)Gewicht10,2 kg139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Sendermodul, Kommunikation TM5SBET1Versorgungsspannung DC=24 VSpannungsart der Versorgungsspannung=DCAnzahl der HW-Schnittstellen sonstige=1Unterstützt Protokoll für EtherCAT=neinUnterstützt Protokoll für TCP/IP=neinUnterstützt Protokoll für PROFIBUS=neinUnterstützt Protokoll für CAN=neinUnterstützt Protokoll für INTERBUS=neinUnterstützt Protokoll für ASI=neinUnterstützt Protokoll für KNX=neinUnterstützt Protokoll für MODBUS=neinUnterstützt Protokoll für Data-Highway=neinUnterstützt Protokoll für DeviceNet=neinUnterstützt Protokoll für SUCONET=neinUnterstützt Protokoll für LON=neinUnterstützt Protokoll für SERCOS=neinUnterstützt Protokoll für PROFINET IO=neinUnterstützt Protokoll für PROFINET CBA=neinUnterstützt Protokoll für Foundation Fieldbus=neinUnterstützt Protokoll für EtherNet/IP=neinUnterstützt Protokoll für AS-Interface Safety at Work=neinUnterstützt Protokoll für DeviceNet Safety=neinUnterstützt Protokoll für IN...63,25 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **

Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind nahe Angehörige im Steuerrecht?
Nahe Angehörige im Steuerrecht sind Personen, die in einem engen familiären Verhältnis zum Steuerpflichtigen stehen. Dazu zählen in der Regel Ehepartner, Kinder, Eltern und Geschwister. Auch Lebenspartner können unter bestimmten Voraussetzungen als nahe Angehörige gelten. Die steuerliche Behandlung von nahe Angehörigen kann Auswirkungen auf die Höhe der Steuerlast haben, beispielsweise durch die Möglichkeit der Zusammenveranlagung oder steuerlichen Freibeträgen. Es ist wichtig, die genauen Regelungen im Steuerrecht zu beachten, um von den steuerlichen Vorteilen für nahe Angehörige profitieren zu können. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Übungsheft mit Aufklebern zur InklusionMöchtest du das Aufteilen in Mengen (Teilen mit Rest und ohne) üben? Dann fülle dieses fröhliche, bunte Mathematik-Übungsheft aus, das dir auf spielerische Weise hilft, das Dividieren zu trainieren und die Grundlagen der Mathematik in der Grundschule zu festigen. In dem Heft erwarten dich jede Menge Illustrationen, abwechslungsreiche Matheaufgaben und Belohnungssticker. Bei der Zusammenstellung haben die Fachleute außerdem darauf geachtet, dass das spielerische Lernen und das Üben zu Hause zu einem echten Erlebnis werden. Die ideale Wahl für Grundschulkinder, um das Dividieren zu üben, zu wiederholen, Fertigkeiten auszubauen und Freude an der Mathematik zu entwickeln.3,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
DoorBird D2100EA Barrierefreiheit IP Video Türsprechanlage – Engineering Edition (Hinterbau)DoorBird D2100EA Barrierefreiheit IP Video Türsprechanlage – Engineering Edition (Hinterbau) Engineering Edition für Integrationszwecke mit Modul für Barrierefreiheit. Wichtige Hinweise Engineering Edition für Integrationszwecke: Die elektrische Haupteinheit wird hinter eine eigene Frontblende gebaut (Hinterbau). Eine Frontblende gehört laut Datenblatt nicht zum Lieferumfang.Zur Wahrung des Gewährleistungsanspruchs beim Hinterbau hinter Ihre eigenen Frontblenden beachten Sie bitte die Hinweise und technischen Zeichnungen.Netzteil nicht im Lieferumfang. Stromversorgung laut Datenblatt: 15 V DC (max. 15 W) oder Power over Ethernet (PoE 802.3af Mode-A). Separat erhältlich: Steckernetzteil (100 - 240 V AC auf 15 V DC) mit 4 Landesadaptern.Für die Montage sind handwerkliche Kenntnisse oder ein Fachmann erforderlich. Hauptmerkmale Offene API: Lokale Schnittstelle für die Integration in Drittanbieter- und SIP-SystemeVideo und Audioanruf: Auf Smartphones und Tablets (iOS, Android) oder Festnet853,28 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
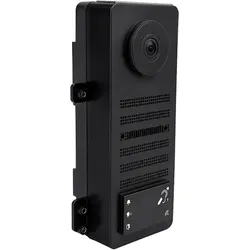
DoorBird D2200EA Barrierefreiheit IP Video Türsprechanlage – Engineering Edition (Hinterbau)DoorBird D2200EA Barrierefreiheit IP Video Türsprechanlage – Engineering Edition (Hinterbau) Engineering Edition für Integrationszwecke mit Modul für Barrierefreiheit, elektrische Haupteinheit zum Upgrade von D21x auf D22x. Wichtige Hinweise Engineering Edition für Integrationszwecke: Die elektrische Haupteinheit wird hinter eine eigene Frontblende gebaut (Hinterbau). Eine Frontblende gehört laut Datenblatt nicht zum Lieferumfang.Zur Wahrung des Gewährleistungsanspruchs beim Hinterbau hinter Ihre eigenen Frontblenden beachten Sie bitte die Hinweise und technischen Zeichnungen.OSDP, RS485, Wiegand: Hardware vorhanden, Freischaltung laut Datenblatt durch späteres Software-Update.Für die Montage sind handwerkliche Kenntnisse oder ein Fachmann erforderlich. Hauptmerkmale Anschluss via Netzwerkkabel (PoE) oder Klingeldraht (mit 2-Draht-Übertrager)Fernkonfigurierbarer RFID-LeserEcho-& Geräuschunterdrückung für klare KommunikationAudio-/Videoübertragung in Echtzeit, optimiert für Mobilgeräte952,69 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Defender MIDI 5 2D - Midi 5 Modulsystem für Barrierefreiheit - MittelteilHochbelastbare Allround-Kabelbrücke mit 3D-Lasergrip Anti-Rutsch-Oberfläche aus schwarzem, recyceltem PolyurethanGelber, recyclebarer Polyethylen-Deckel mit hoher Warnwirkung, sicherer Verriegelung und patentiertem selbstreinigendem Deckel-ScharnierEinfacher, multidirektionaler modularer Aufbau mit uneingeschränkter Erweiterbarkeit in Breite und LängeVollständig kompatibel mit Defender MIDI Kabelbrücken5 Kanäle mit 34 x 36 mmBelastbarkeit ca 5 t / 20 x 20 cmHergestellt aus extrem robustem und bruchsicherem TPUMaße: 100 x 5,3 x 32,7 cmSchwer entflammbar nach DIN EN 13501-1 (ausstehend)TÜV SÜD zertifiziert (ausstehend)Beständig gegen Öl, Benzin und kurzfristigen Kontakt mit LösungsmittelnMade in GermanyDefender 2D M Modulsystem für BarrierefreiheitFür optimale Barrierefreiheit wurde, auf Basis unserer beliebten Defender MIDI Kabelbrücke, die modulare Kabelbrücke Defender 2D M entwickelt Es besteht aus einem zur MIDI kompatiblen Mittelteil und einer flachen Rampe, die zusammen beliebig erweiter- und kombinierbar sind, sowohl in die Länge, als auch in die Breite Bei extrem einfachem HandlingMittelteilGerade das Thema Barrierefreiheit ist in den letzten Jahren immer stärker in den Fokus von Veranstaltern und Behörden gerückt Bei herkömmlichen Kabelbrücken-Systemen musste häufig ein Kompromiss zwischen barrierefreiem Zugang und Befahrbarkeit eingegangen werden Mit der neuen Defender 2D M ist das anders: An jedes Mittelteil wird eine komplett überfahrbare und gleichzeitig barrierefreie Rampe mit 6° Steigung angebaut Die flache Steigung erleichtert Rollstuhlfahrern die mühelose Überquerung und ist dabei so stabil, dass sie auch von Staplern und LKWs befahren werden kannDas System ist in Länge und Breite beliebig erweiterbar Die mühelose Begehbarkeit und Sicherheit ist somit auch in Bereichen gewährleistet, in denen fünf Kanäle nicht ausreichen, z B in der Nähe von Stromgeneratoren oder dem FOH Ton-, Licht- und Stromkabel können einzeln, mühelos und sicher verlegt werden Der komplett symmetrische Aufbau der Mittelteile erleichtert die Montage und Sie müssen nie wieder nach dem passenden Anbauteil suchen Auch genaue Aufbaupläne sind nicht erforderlich Dank dieser Symmetrie kann durch ein Verlegen von Mittelteilen und Rampen im Halbverbund eine optimale Stabilität in Längs- und Querrichtung erreicht und gleichzeitig auf Verlierteile wie Adapter und Knochen verzichtet werden Die Verbindungen wurden so gestaltet, dass sie über genug Spiel für eine einfache Montage verfügen und dennoch ausreichend Stabilität bieten Für den Fall, dass die Kabelbrücken ohne Rampen verlegt werden sollen, sind Adapter für die Verbindung der Mittelteile in Längsrichtung erhältlichSpezifikation:ProduktartKabelbrückenTyp5-KanäleLänge1000 mmHöhe53 mmBreite327 mmAnzahl Kanäle5Breite Kanal 134,5 mmHöhe Kanal 138,6 mmBreite Kanal 234,5 mmHöhe Kanal 238,6 mmBreite Kanal 334,5 mmHöhe Kanal 338,6 mmBreite Kanal 434,5 mmHöhe Kanal 438,6 mmBreite Kanal 534,5 mmHöhe Kanal 538,6 mmMaterialPolyurethanBelastbarkeitca 5 t bei einer Fläche von 20 x 20 cmChemikalienresistenzbenzinbeständig, ölbeständig, säurebeständigHärtebereich88 Shore ± 4 A ShoreBrandschutzklasseB-s1 (schwer entflammbar) nach DIN EN 13501-1 (ausstehend)Temperaturbereich-30 bis 60 °CBesonderheit2D-Kabelbrücke (in Länge und Breite Modular)Gewicht10,2 kg139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Steuerrecht
-
Schneider Electric Sendermodul, Kommunikation TM5SBET1Versorgungsspannung DC=24 VSpannungsart der Versorgungsspannung=DCAnzahl der HW-Schnittstellen sonstige=1Unterstützt Protokoll für EtherCAT=neinUnterstützt Protokoll für TCP/IP=neinUnterstützt Protokoll für PROFIBUS=neinUnterstützt Protokoll für CAN=neinUnterstützt Protokoll für INTERBUS=neinUnterstützt Protokoll für ASI=neinUnterstützt Protokoll für KNX=neinUnterstützt Protokoll für MODBUS=neinUnterstützt Protokoll für Data-Highway=neinUnterstützt Protokoll für DeviceNet=neinUnterstützt Protokoll für SUCONET=neinUnterstützt Protokoll für LON=neinUnterstützt Protokoll für SERCOS=neinUnterstützt Protokoll für PROFINET IO=neinUnterstützt Protokoll für PROFINET CBA=neinUnterstützt Protokoll für Foundation Fieldbus=neinUnterstützt Protokoll für EtherNet/IP=neinUnterstützt Protokoll für AS-Interface Safety at Work=neinUnterstützt Protokoll für DeviceNet Safety=neinUnterstützt Protokoll für IN...63,25 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Coppenrath Verlag Lilly gehört dazu! - Bilderbuch über Behinderung & Inklusion"Lilly kann nicht schnell laufen. Sie kann nicht auf Bäume klettern und auch noch nicht so gut sprechen. Aber Lilly lacht, wenn sie hoch bis zum Himmel schaukelt. Sie malt mit den Fingern wunderschöne bunte Bilder und sie strahlt, wenn die Sonne scheint. Manchmal ist Lilly auch etwas langsam – aber ich lasse mir selbst gern Zeit. Und manchmal ist sie bockig – so wie ich. Lilly ist meine Schwester und ich habe sie lieb ..." Unbefangen und herzerwärmend erzählt Irmgard Partmann von der kleinen Lilly mit dem Downsyndrom und ihrer großen Schwester und macht deutlich, dass Liebe nichts mit Können oder Leistung zu tun hat. Lilly steht stellvertretend für andere Kinder mit geistiger oder körperlicher Beeinträchtigung. Sie haben alle einen festen Platz in dieser Welt – in ihrer Familie, bei jedem von uns. Das Bilderbuch eignet sich zum Vorlesen für Kinder ab 5 Jahren. Das Cover ist ausgestattet mit einem Leinenrücken und Spotlack. ab 5 Jahre Seiten: 32 Format: 22 x 25 cm Hardcover mit Leinenrücken Einband: mit Folienprägung und Spotlack16,00 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
RF-Leistungsverstärker für die mobile KommunikationRF-Leistungsverstärker für die mobile Kommunikation passen in die Suche nach vollständig integrierten CMOS-Transceivern. Das Buch behandelt sowohl das Design von PAs mit hoher Effizienz als auch mit hoher Linearität in CMOS mit niedriger Stromversorgung und legt einen starken Schwerpunkt auf Theorie, Design und Implementierung. Das Buch ist als Designhandbuch für diejenigen konzipiert, die aktiv an der Gestaltung von drahtlosen CMOS-Transceivern beteiligt sind.470,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind nahe Angehörige im Steuerrecht?
Nahe Angehörige im Steuerrecht sind Personen, die in einem engen familiären Verhältnis zum Steuerpflichtigen stehen. Dazu zählen in der Regel Ehepartner, Kinder, Eltern und Geschwister. Auch Lebenspartner können unter bestimmten Voraussetzungen als nahe Angehörige gelten. Die steuerliche Behandlung von nahe Angehörigen kann Auswirkungen auf die Höhe der Steuerlast haben, beispielsweise durch die Möglichkeit der Zusammenveranlagung oder steuerlichen Freibeträgen. Es ist wichtig, die genauen Regelungen im Steuerrecht zu beachten, um von den steuerlichen Vorteilen für nahe Angehörige profitieren zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.